Der neunte Zwischenbericht zum Rückkaufprogramm weist für die fünf Handelstage vom 9. bis 13. November insgesamt 3.000 erworbene Aktien aus. Am 9. und 10. November kaufte CEWE Stiftung & Co. KGaA jeweils 600 Stück, am 11. November 200 und an den beiden letzten Tagen der Woche jeweils 800.
Die durchschnittlichen Kaufpreise lagen zwischen 108,80 Euro am 13. November und 116,20 Euro am 10. November. Das zuletzt gemeldete Tagesvolumen betrug 87.040 Euro. Insgesamt hat der Konzern seit dem Start des Programms am 15. September bis einschließlich 13. November 28.600 eigene Aktien erworben.
Rückkauf auf Grundlage der Hauptversammlungsermächtigung
Das Programm stützt sich auf die Ermächtigung der Hauptversammlung vom 15. Juni 2022. Sie erlaubt den Erwerb von bis zu 10 Prozent der eigenen Aktien. Die Umsetzung erfolgt laut Mitteilung unabhängig und ohne Einflussnahme des Unternehmens durch die Baader Bank AG unter Anwendung der Safe-Harbour-Regelungen.
Die Aktie notierte am Montag bei 112,20 Euro und damit 0,18 Prozent über dem Vortagesschluss von 112,00 Euro. Detaillierte Angaben zu den einzelnen Transaktionen stellt CEWE im Investor-Relations-Bereich seiner Website bereit.
Fazit
CEWE hat in der Woche bis zum 13. November 3.000 eigene Aktien erworben und den Gesamtumfang des seit September laufenden Programms auf 28.600 Stück erhöht. Für Anleger liefert der Zwischenbericht konkrete Einblicke in Umfang und tägliche Kaufpreise, während die Aktie zuletzt leicht zulegte. Die nächsten Zwischenberichte werden zeigen, wie sich der Rückkauf entwickelt; die veröffentlichten Transaktionsdetails bieten dafür eine transparente Grundlage.
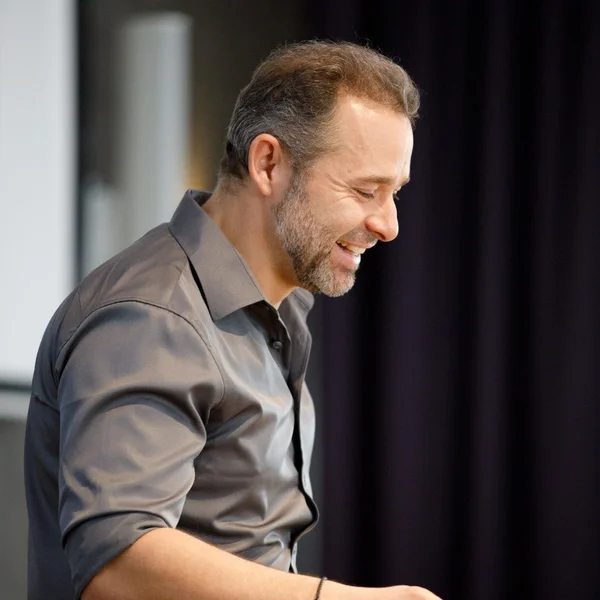
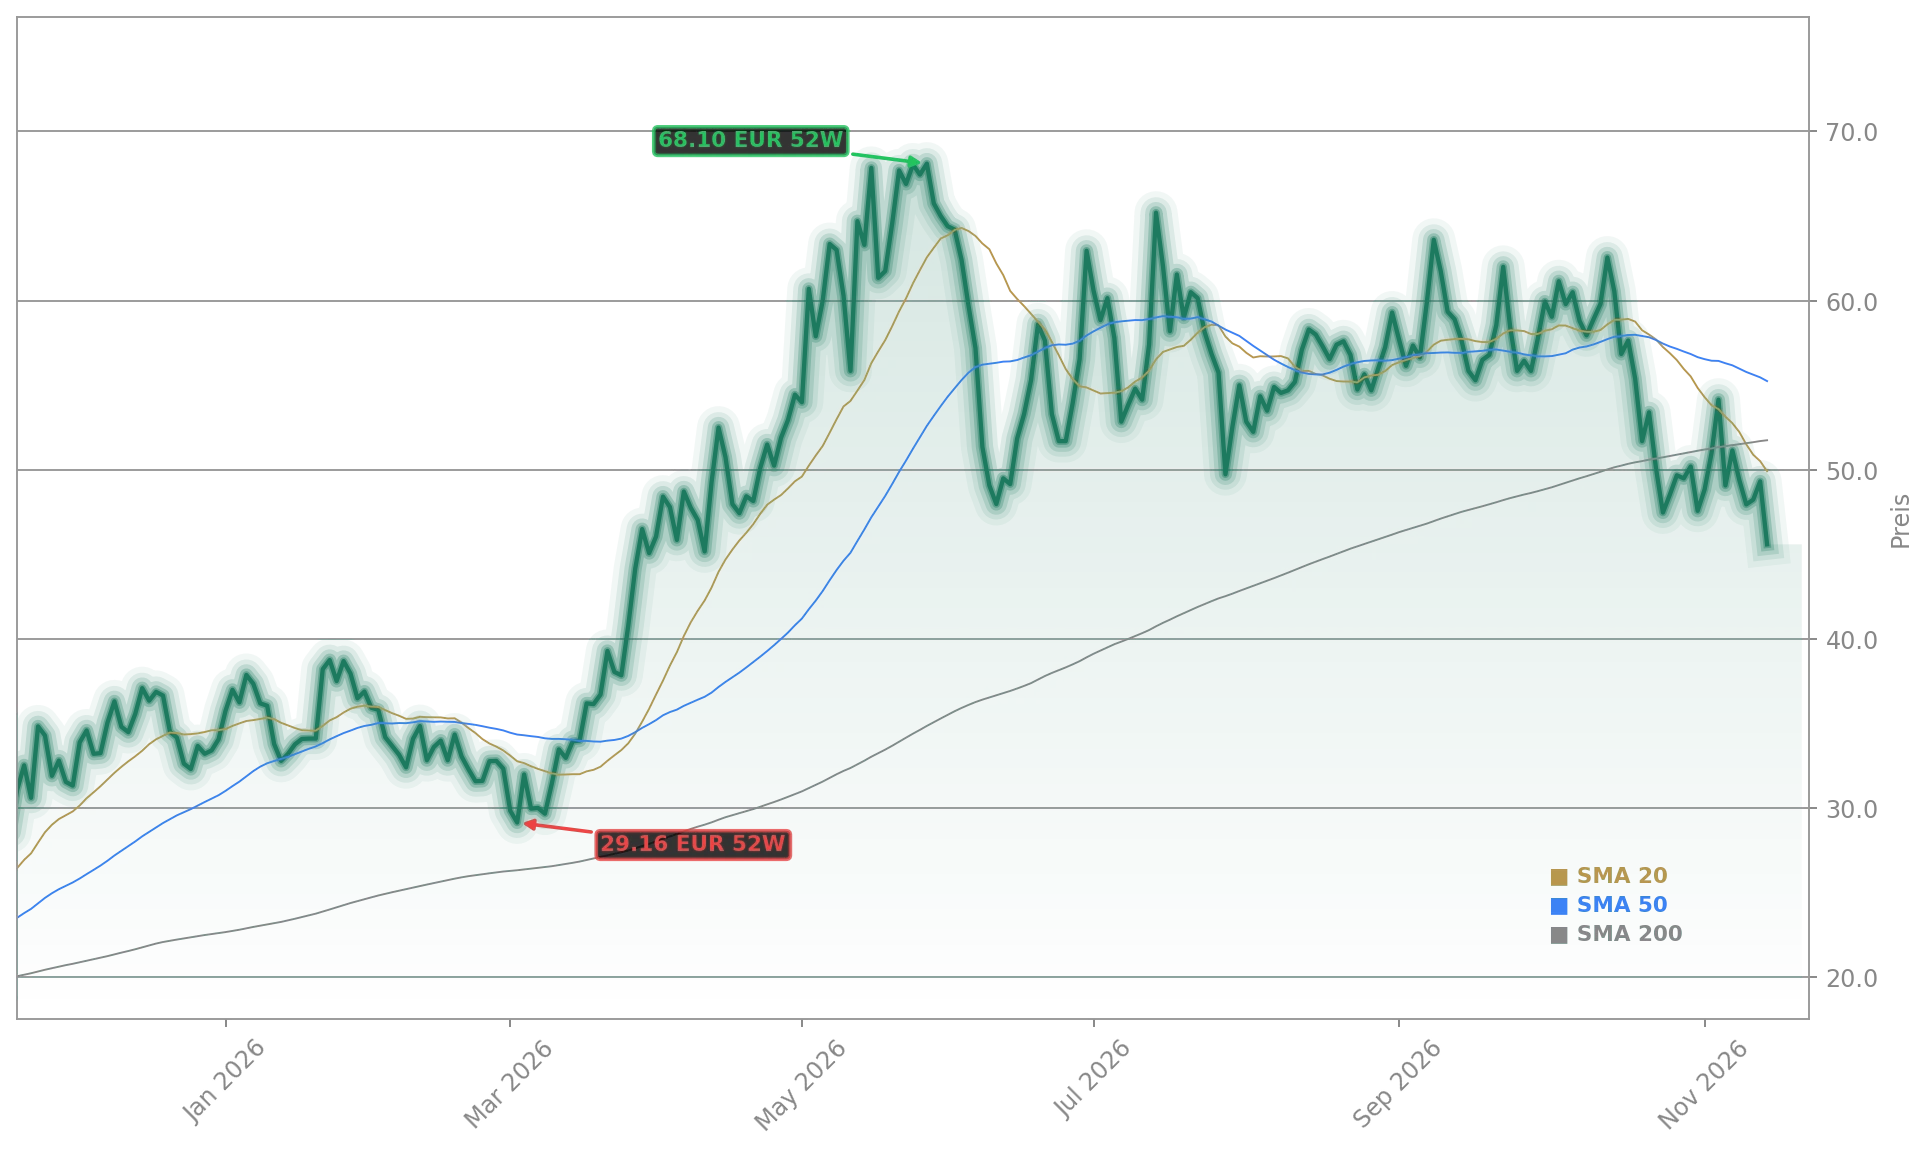
Der neue Zielwert entspricht einer deutlichen Absenkung gegenüber der bisherigen Einschätzung. Goldman Sachs belässt die Aktie dennoch auf seiner „Conviction List“ bevorzugter Werte. Bei einem aktuellen Kurs von 792,60 Euro liegt das neue Ziel rechnerisch rund 70 Prozent höher. Die Bank erwartet für 2026 einen Umsatz von rund 13,2 Milliarden Euro und ein operatives Ergebnis von etwa 2,4 Milliarden Euro.
Für 2030 setzt Goldman die Umsatzannahme mit rund 35 Milliarden Euro deutlich niedriger an als das bisherige Unternehmensziel von 50 Milliarden Euro. Die Analysten führen ihre vorsichtigere Einschätzung auf Beschaffungsverzögerungen und langsamere Abrufe aus Rahmenverträgen zurück. Auch die Citigroup rät weiter zum Kauf, senkte ihr Ziel aber auf 1.099 Euro. Berenberg und die Bank of America nennen jeweils 900 Euro und stufen die Aktie mit „Halten“ ein; Bernstein sieht 1.000 Euro und urteilt „Market-Perform“.
Prognosesenkung belastet die Bewertung
Der Konzern hatte am 5. November seine Umsatzprognose für 2026 auf rund 13,2 Milliarden Euro reduziert; zuvor hatte die Spanne bei 13,7 bis 14,2 Milliarden Euro gelegen. Die erwartete operative Marge wurde von rund 19 auf rund 18,5 Prozent gesenkt. Als Gründe nannte Rheinmetall verschobene Vertragsabschlüsse und Abnahmen. Die Aktie verlor am Tag der Mitteilung gut 16 Prozent.
Das operative Geschäft zeigte im dritten Quartal zugleich Zuwächse: Der Umsatz stieg von 2,31 auf 3,15 Milliarden Euro, das operative Ergebnis von 342 auf 553 Millionen Euro. Zum 30. September belief sich der Auftragsbestand auf 78,0 Milliarden Euro. Der operative Free Cashflow lag nach neun Monaten allerdings bei minus 1,7 Milliarden Euro.
Hält die Erholung über dem Freitagstief?
Das Freitagstief bei 742,50 Euro bleibt eine wichtige kurzfristige Marke. Die Aktie hat sich von diesem Niveau erholt, doch die frühere Unterstützungszone zwischen rund 900 und 980 Euro wurde unterschritten und könnte nun als Widerstand wirken. Eine technische Divergenz beim Relative-Stärke-Index deutet auf nachlassenden Verkaufsdruck hin, ist aber für sich genommen kein Beleg für eine Trendwende.
Auch die Analystenmeinungen gehen auseinander: Goldman Sachs hält an der Kaufempfehlung fest, während mehrere Häuser deutlich niedrigere Ziele und neutralere Einstufungen vertreten. Dow Jones berichtete am 10. November, Berenberg halte eine Anpassung der mittelfristigen Ziele für nötig, um Vertrauen zurückzugewinnen. Entscheidend sei, ob der Markt eine neue Prognose als glaubwürdig einschätze.
Goldman Sachs senkt das Ziel deutlich, hält aber an der Kaufempfehlung fest; zugleich stehen Prognosekürzung und widersprüchliche Analystenurteile einer Erholung gegenüber. Für Anleger zeigt sich damit ein Spannungsfeld aus starkem Auftragsbestand und operativem Wachstum einerseits sowie verschobenen Umsätzen und geringerem mittelfristigem Anspruch andererseits. Die nächste Unternehmensprognose wird zeigen, ob Rheinmetall Vertrauen zurückgewinnen kann – die Kursreaktion bleibt ein wichtiger Gradmesser.
Das Geschäftsvolumen stieg im dritten Quartal um 19,0 Prozent auf 2,4 Milliarden Euro, organisch um 17,5 Prozent. Der Umsatz legte um 6,1 Prozent auf 1,7 Milliarden Euro zu, das Vorsteuerergebnis (EBT) um 13,9 Prozent auf 91,7 Millionen Euro. Die Prognose für das EBT-Wachstum liegt nun bei mehr als 10 Prozent statt zuvor bei 5 bis 10 Prozent. Für das Geschäftsvolumen erwartet Bechtle ebenfalls mehr als 10 Prozent Wachstum, für den Umsatz 5 bis 10 Prozent.
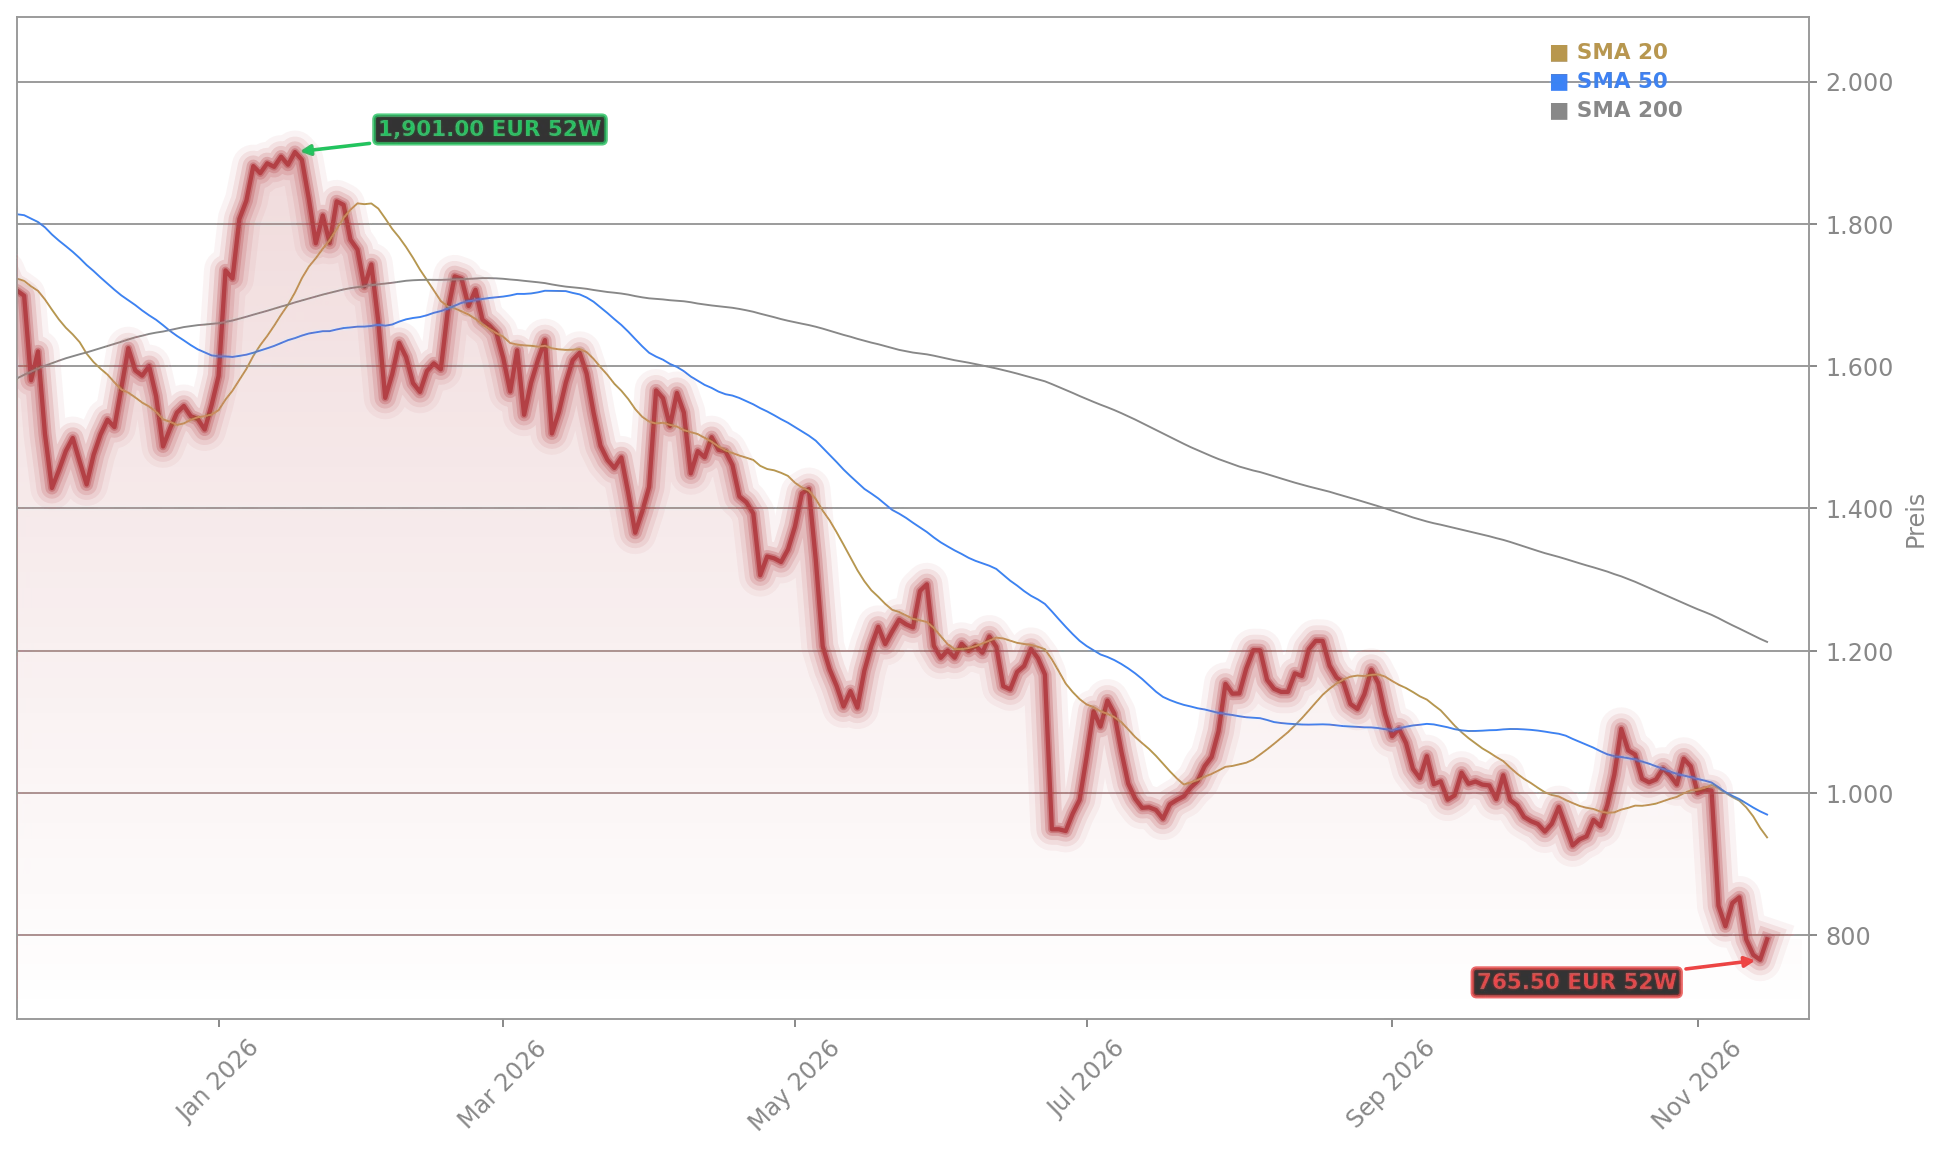
Die Kursreaktion bleibt dennoch negativ: Nach einem Rückgang am Freitag steht die Aktie am Montag bei 32,53 Euro. Das ist ein Minus von 3,93 Prozent zum Vortag. Ein früherer Kursstand von 33,34 Euro am Morgen spiegelt die aktuelle Notierung nicht wider.
Cashflow und Wachstumsqualität bleiben im Fokus
Ein Belastungsfaktor ist der operative Cashflow: Im dritten Quartal lag er bei minus 29,5 Millionen Euro, nach minus 112,5 Millionen Euro im zweiten Quartal. Bechtle baut nach eigenen Angaben Vorräte für größere Projekte und wegen erwarteter höherer Speicherchippreise auf. Das Management erwartet für das Gesamtjahr weiterhin einen klar positiven operativen Cashflow und berichtete von einem starken Start in den Oktober.
Daneben steht die Zusammensetzung des Wachstums zur Debatte. Die UBS schätzte, dass im zweiten Quartal mehr als die Hälfte des Zuwachses auf Preiseffekte zurückging. Das wirft die Frage auf, ob vorgezogene Käufe vor möglichen Preiserhöhungen später die Nachfrage belasten könnten. Die EBT-Marge beträgt rund 3,8 Prozent des Geschäftsvolumens.
Deutsche Bank hebt Kursziel auf 51 Euro
Die Analystenurteile fallen überwiegend positiv aus. Die Deutsche Bank hob ihr Kursziel von 49 auf 51 Euro an und beließ die Einstufung auf „Buy“. Analyst Lars Vom-Cleff bezeichnete das Quartal als sehr gut und sieht Qualität zu einem Discountpreis. Berenberg bestätigte „Buy“ mit einem Kursziel von 41 Euro; Analyst Andreas Wolf verwies darauf, dass Preise für Wachstum sorgten.
Zum Vergleich: JPMorgan stuft die Aktie mit „Neutral“ ein und nennt ein Kursziel von 38 Euro. Die im Material aufgeführte Spanne von zehn Analysten reicht von 38 bis 49 Euro; der Durchschnitt liegt bei 43,70 Euro. Das neue Deutsche-Bank-Ziel von 51 Euro liegt oberhalb dieser zuvor genannten Spanne.
Welche Chartmarken sind jetzt entscheidend?
Die Aktie bewegt sich seit Mitte September zwischen rund 33 und 36 Euro. Die 200-Tage-Linie verläuft bei 32,89 Euro; ein Schlusskurs unter der Zone um 32,80 Euro würde die Bodenbildung der vergangenen Wochen beschädigen. Ein nachhaltiger Anstieg über rund 35,60 Euro würde das charttechnische Bild aufhellen. Der Rekordschluss von 44,96 Euro aus dem Januar liegt deutlich höher.
Auch im Solarsektor prallen Auftragsstärke und Vorsicht aufeinander
Wie unterschiedlich Analysten trotz solider Geschäftszahlen auf die Branche blicken, zeigt die SMA-Solar-Prognose mit dem gesenkten Kursziel der DZ Bank. Dort steht ein hoher Auftragsbestand ebenfalls einer zurückhaltenden Einschätzung gegenüber.
Fazit
Bechtle verbindet ein starkes drittes Quartal, einen Rekord-Auftragsbestand und eine höhere Prognose mit einem weiterhin schwachen Aktienkurs sowie Fragen zum Cashflow und zur Qualität des Wachstums. Für Anleger stehen damit die positiven Geschäftszahlen und die unterschiedlichen Analysteneinschätzungen einer vorsichtigen Marktreaktion gegenüber. Entscheidend wird, ob Bechtle die erhöhten Ziele erreicht und den angekündigten positiven Cashflow liefert – die nächsten Zahlen bieten dafür einen wichtigen Prüfstein.
Grenke Aktie: Berenberg bestätigt Kaufempfehlung und Kursziel von 23 Euro
By Maik KemperNovember 13, 2026
Trotz eines herausfordernden Umfelds hält Berenberg an seiner positiven Einschätzung für die Grenke Aktie fest – aber welche Bedeutung hat das für Anleger?
Die Privatbank Berenberg belässt ihre Einstufung für den Leasingspezialisten auf „Buy“ und bestätigt das Kursziel von 23 Euro. Analyst Marius Fuhrberg bescheinigt dem Unternehmen nach dem Quartalsbericht eine solide Kostenkontrolle. Damit habe der Konzern ein schwieriges Umfeld mit hohen Insolvenzraten und steigenden Zinsen ausgeglichen.
Das Kursziel liegt deutlich über dem aktuellen Börsenkurs. Es handelt sich jedoch weder um eine neue Hochstufung noch um eine Anhebung der Zielmarke: Berenberg bekräftigt seine bisherige Einschätzung. Ein Analystenkursziel ist eine Bewertung, keine Zusicherung einer entsprechenden Kursentwicklung.
Gewinn wächst, Kostenkontrolle bleibt wichtig
In den ersten neun Monaten 2026 steigerte Grenke das Konzernergebnis um 14,6 Prozent auf 55,7 Millionen Euro, nach 48,6 Millionen Euro im Vorjahreszeitraum. Die operativen Erträge legten um 9,4 Prozent auf 533,0 Millionen Euro zu, während die operativen Aufwendungen mit 269,8 Millionen Euro nahezu unverändert blieben. Diese Zahlen liefern den geschäftlichen Hintergrund zu Fuhrbergs Einschätzung der Kostenkontrolle.
Gleichzeitig bleibt das Umfeld anspruchsvoll. Hohe Insolvenzraten können für einen Leasinganbieter das Risiko von Zahlungsausfällen erhöhen, während steigende Zinsen die Finanzierung verteuern können. Berenberg zufolge wirkte die Kostenkontrolle diesen Belastungen im berichteten Zeitraum entgegen; konkrete Einsparbeträge oder Kostenquoten nannte die Analyse nicht.
Was bedeutet das Kursziel für Anleger?
Der Tagesgewinn von 3,32 Prozent zeigt eine positive Kursentwicklung, belegt aber nicht, dass allein die Berenberg-Einschätzung dafür verantwortlich war. Die vorliegenden Angaben lassen den konkreten Auslöser der Bewegung offen. Für Anleger stehen damit zwei Punkte nebeneinander: die bestätigte Kaufempfehlung und das weiterhin herausfordernde Konjunkturumfeld.
Entscheidend wird sein, ob Grenke die Kosten weiterhin wirksam steuern und seine Ertragsentwicklung behaupten kann. Die bestätigte Zielmarke drückt Berenbergs positive Erwartung aus; ob sich diese am Markt durchsetzt, hängt von der weiteren Geschäftsentwicklung ab.
Gewinnwachstum trifft auf unterschiedliche Börsenreaktionen
Grenke verbindet einen höheren Neunmonatsgewinn und nahezu stabile operative Aufwendungen mit einer von Berenberg bestätigten Kaufempfehlung und einem Kursziel von 23 Euro. Für Anleger stehen den positiven Signalen die Belastungen durch Insolvenzen und steigende Zinsen gegenüber; das Kursziel bleibt dabei eine Einschätzung und keine Garantie. Die weitere Entwicklung hängt davon ab, ob der Konzern seine Kostenkontrolle und Ertragskraft im schwierigen Umfeld behauptet.
Die Kürzung des Kursziels um 2 Euro entspricht rund 3,7 Prozent. Reigber begründet die Anpassung mit einer differenzierten Lage: Das dritte Quartal verlief solide, zugleich wurden die oberen Grenzen der Jahreszielspannen nach unten angepasst. Die engere Bandbreite macht die erwartete Geschäftsentwicklung nachvollziehbarer, begrenzt aber den Spielraum für besonders hohe Ergebnisse.
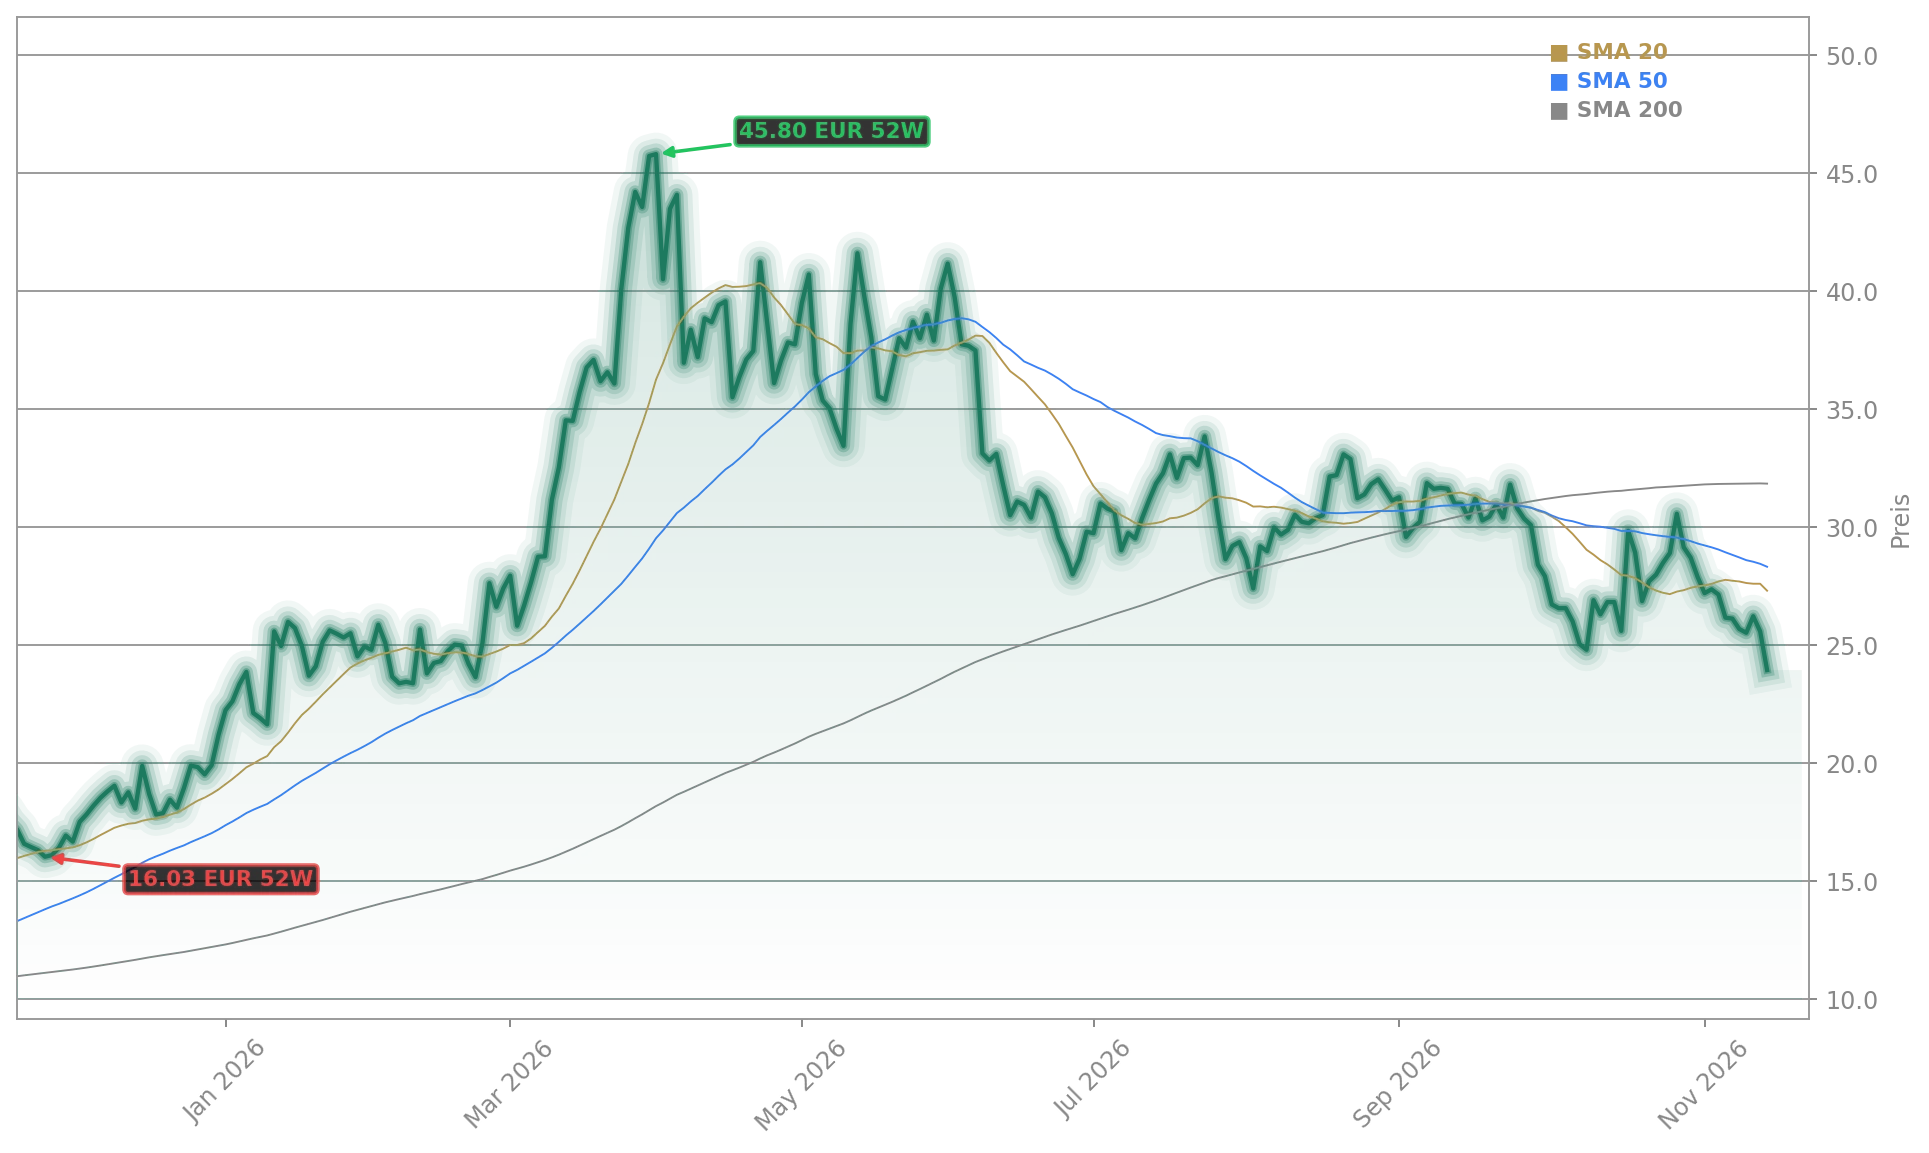
Mit 44,86 Euro notierte die Aktie deutlich unter dem neuen fairen Wert von 52 Euro. Die Kurszielsenkung fällt damit moderater aus als der Tagesverlust von 9,04 Prozent. Das Rating „Halten“ signalisiert, dass die DZ Bank trotz der positiven operativen Aspekte keine klare Kaufempfehlung ausspricht.
Auftragsbestand stützt die Planung
Als wichtigen Stabilitätsfaktor hebt die DZ Bank den hohen Auftragsbestand hervor. Er soll die Auslastung in den kommenden Quartalen absichern und gibt dem Photovoltaikkonzern mehr Sichtbarkeit für die operative Planung. Eine konkrete Summe zum Auftragsbestand wird in der Analyse nicht genannt.
Die Aufträge garantieren allerdings keine entsprechend hohen Gewinne. Entscheidend bleibt, mit welchen Margen sie abgewickelt werden und wie effizient die Projekte umgesetzt werden. Die Analyse leitet aus dem Bestand keine konkrete zusätzliche Ergebnissteigerung ab.
Warum bleibt die DZ Bank vorsichtig?
Die nach unten angepassten Obergrenzen der Jahresziele erklären einen Teil der Zurückhaltung. Zwar steigt durch die engeren Spannen die Ergebnistransparenz, doch die geringeren Maximalwerte sprechen gegen eine uneingeschränkt optimistische Bewertung. Am 12. November meldete SMA zudem, Umsatz und Ergebnis lägen nach neun Monaten auf hohem Niveau; konkrete Kennzahlen aus dieser Meldung liegen hier nicht vor.
Für Anleger stehen damit zwei Signale nebeneinander: ein hoher Auftragsbestand und ein solides Quartal auf der einen, niedrigere obere Zielgrenzen und ein gesenktes Kursziel auf der anderen Seite. Die Aktie verlor am Freitag intraday 9,04 Prozent und schloss in den aktuellen Kursdaten bei 44,86 Euro.
Auch starke Zahlen schützen nicht immer vor Kursverlusten
Ein ähnliches Spannungsfeld zeigt sich bei GFT Technologies: Trotz starker Quartalszahlen und angehobener Prognose geriet die Aktie unter Druck. Der Vergleich unterstreicht, wie unterschiedlich operative Nachrichten und die unmittelbare Börsenreaktion ausfallen können.
Fazit
Unterm Strich trifft ein hoher Auftragsbestand bei SMA Solar auf ein solides drittes Quartal, zugleich senkt die DZ Bank ihr Kursziel auf 52 Euro und hält an „Halten“ fest. Für Anleger zählt, dass die bessere Ergebnistransparenz durch niedrigere obere Jahreszielgrenzen relativiert wird und der Tagesverlust die Unsicherheit am Markt unterstreicht. Die nächsten Geschäftszahlen werden zeigen, ob sich Auftragslage und operative Entwicklung in belastbare Ergebnisse übersetzen.
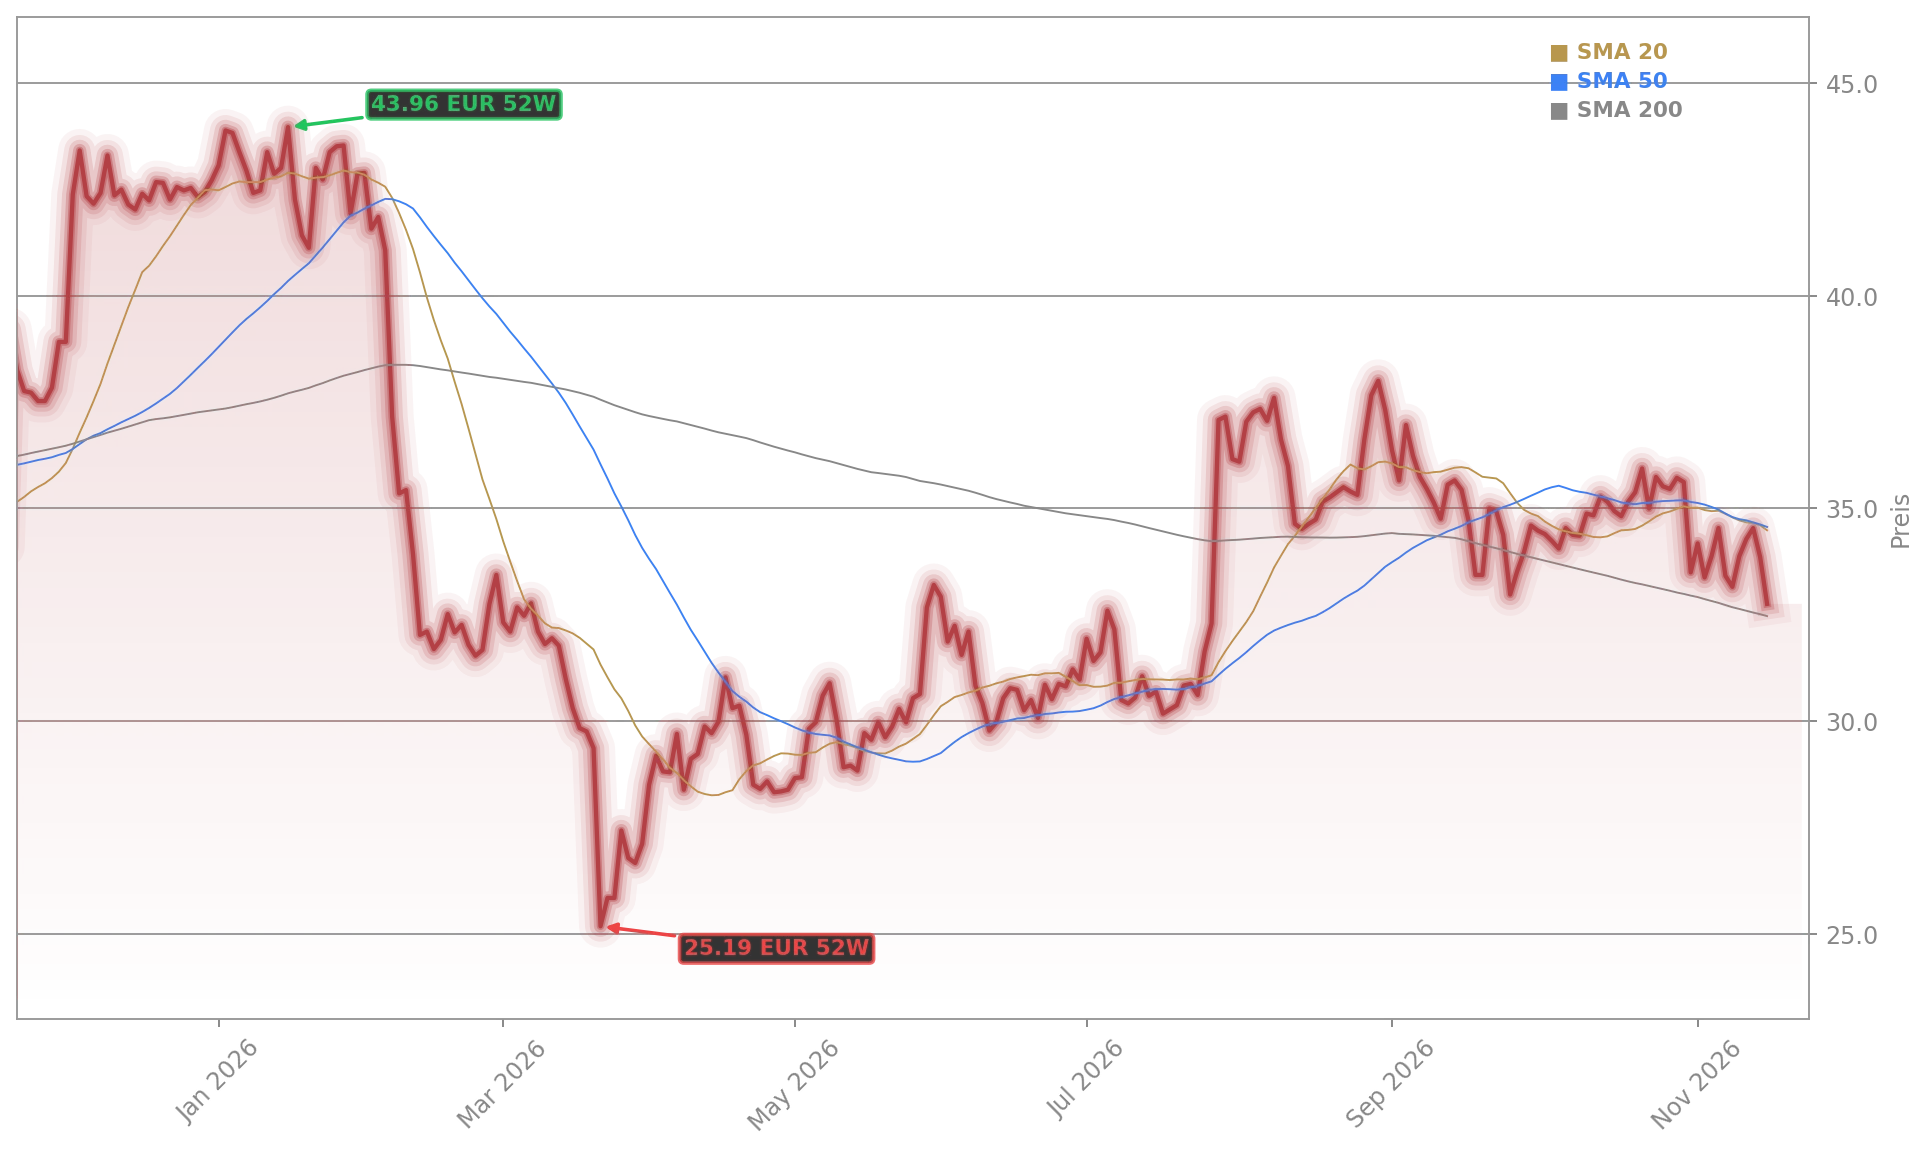
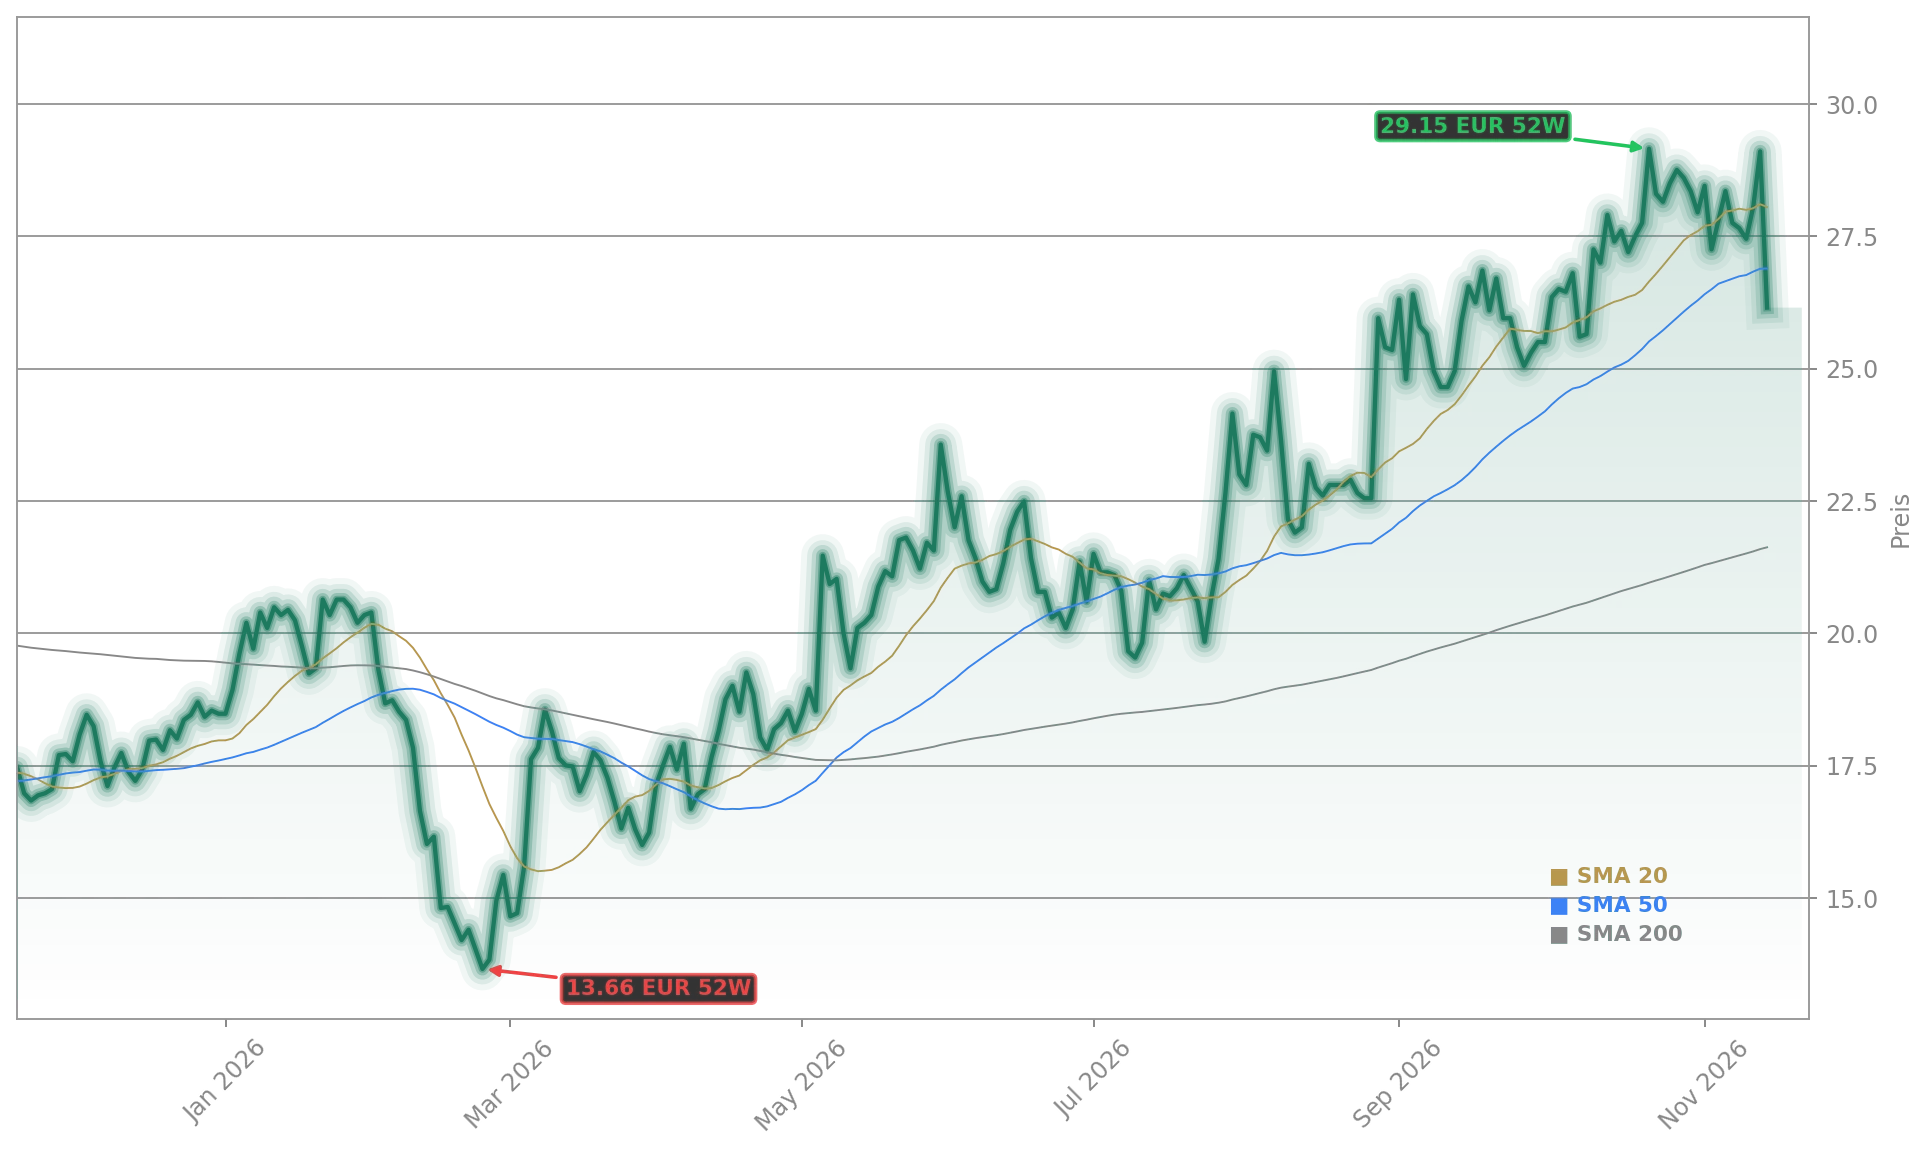
Der Rückgang von 25,58 auf 24,00 Euro steht einem kräftigen operativen Auftakt gegenüber: Das EBITDA übertraf die NuWays-Schätzung um 24 Prozent und den Konsens um 14 Prozent. Auch der freie Cashflow drehte ins Plus und erreichte 13,5 Millionen Euro, nach minus 37,8 Millionen Euro im Vorjahresquartal. Die Nettoverschuldung sank zum Quartalsende auf 83,1 Millionen Euro, verglichen mit 91,5 Millionen Euro zum Ende des Geschäftsjahres 2025/26.
Biodiesel lieferte den größten Ergebnisbeitrag
Besonders stark entwickelte sich das Biodieselgeschäft: Sein EBITDA mehr als verdoppelte sich gegenüber dem Vorjahresquartal auf 51,2 Millionen Euro. Verbio profitierte von einer Erholung der Marktspreads und günstigen Rohstoffeinkäufen, während die Absatzmengen weitgehend stabil blieben. Die Analysten von NuWays verweisen zudem auf weiterhin starke Margen zu Beginn des zweiten Quartals.
Bioethanol und Biomethan erzielten zusammen ein EBITDA von 19,7 Millionen Euro, nach einem Verlust von 9,5 Millionen Euro im Vorjahreszeitraum. Das Ergebnis blieb jedoch hinter der NuWays-Erwartung zurück. Als Gründe nannte die Analyse vorübergehend niedrigere US-Produktion und geringere Verkäufe von Drittprodukten. Die Produktionsprobleme in den USA seien inzwischen behoben; die Auslastung liege in Nevada wieder bei 60 bis 70 Prozent und in South Bend bei rund 70 Prozent.
Was steckt hinter der höheren Prognose?
Für das Geschäftsjahr 2026/27 erwartet das Unternehmen das EBITDA nun am oberen Ende seiner Spanne von 210 bis 250 Millionen Euro. NuWays hob seine eigene Schätzung um neun Prozent auf 250 Millionen Euro an und bestätigte die Kaufempfehlung sowie ein Kursziel von 41 Euro. Die Einschätzung stützt sich unter anderem auf die starken Biodieselspreads und den Ergebnisbeitrag des ersten Quartals.
Zusätzliche mögliche Erlöse aus dem US-Steuergutschriftenprogramm 45Z sind in der Unternehmensprognose nicht enthalten. Die finalen Regeln werden laut Management im Dezember erwartet. NuWays sieht außerdem Chancen durch mögliche Steuervergünstigungen für Verbio und eine geplante Umstellung der Kessel in South Bend auf Biogas aus der Ethanolproduktion. Das Analysehaus schätzt den möglichen zusätzlichen EBITDA-Beitrag auf jeweils 10 Millionen Euro in den Geschäftsjahren 2027/28 und 2028/29. Ab Januar 2027 könnten zudem strengere deutsche Regeln gegen Betrug bei Nachhaltigkeitsnachweisen regelkonforme Anbieter begünstigen.
Verbio verbindet einen kräftigen EBITDA-Anstieg und positiven freien Cashflow mit einer Jahresprognose am oberen Ende der bisherigen Spanne, während die Aktie am Freitag deutlich nachgab. Für Anleger stehen damit operative Stärke und die Frage gegenüber, wie viel davon bereits im Kurs berücksichtigt ist; NuWays hält an seiner Kaufempfehlung fest. Die kommenden Quartale werden zeigen, ob Margen und Produktion das angestrebte Ergebnisniveau tragen.
Der Auftragsbestand stieg bis Ende September gegenüber dem Vorjahr um 22 Prozent auf 397 Millionen Euro. Das bereinigte EBIT wuchs im dritten Quartal um 31,7 Prozent auf 20,3 Millionen Euro; die entsprechende Marge verbesserte sich um 1,3 Prozentpunkte auf 8,5 Prozent. Damit beschleunigte sich das Umsatzwachstum gegenüber den 6,1 Prozent im zweiten Quartal.
Brasilien, Spanien und Kolumbien waren wichtige Wachstumstreiber. Auch Europa kehrte zum Wachstum zurück: Nach einem Rückgang von 3 Prozent im Vorquartal legte der Umsatz dort um 5 Prozent zu. In Deutschland verbesserte sich die Entwicklung, obwohl eine zurückhaltende Investitionsbereitschaft die Nachfrage weiter belastete. Der Auftrag der Deutsche Bank zur Modernisierung des Kernbankensystems unterstreicht die Position des Konzerns bei komplexen Bankentransformationen.
Die Prognose steigt, bleibt aber vorsichtig
GFT Technologies erhöhte das Umsatzziel für 2026 von 930 auf 945 Millionen Euro und die Prognose für das bereinigte EBIT von 71 auf 72 Millionen Euro. Die neuen Ziele implizieren für das vierte Quartal einen Umsatz von rund 244 Millionen Euro und ein bereinigtes EBIT von etwa 19,1 Millionen Euro. Das entspräche einem Umsatzwachstum von 5 Prozent, einem EBIT-Rückgang von 13 Prozent und einer Marge von 7,8 Prozent.
Die Analysten von NuWays sehen nach den Ergebnissen weiteres Potenzial und bestätigen „Buy“ mit einem Kursziel von 32 Euro. Berenberg belässt die Einstufung ebenfalls auf „Buy“ und nennt ein Kursziel von 30 Euro. Anders beurteilt MPCM die Bewertung: Das Analysehaus senkte sein Kursziel von 32 auf 29 Euro und stufte die Aktie von „Buy“ auf „Hold“ herab. Als Gründe nannte Analyst Felix Ellmann höhere Kapitalkosten und den Umstand, dass der Kurs das neue Ziel nahezu erreicht habe.
Wie reagieren die Analysten auf den Kursrückgang?
Der aktuelle Kurs liegt unter allen drei genannten Kurszielen. Die Tagesbewegung fällt damit trotz der starken Quartalswerte und der angehobenen Prognose deutlich negativ aus; aus den vorliegenden Angaben lässt sich jedoch kein konkreter Auslöser für den Rückgang ableiten. Die strukturelle Nachfrage nach Bankmodernisierung wird durch die Ergebnisse von Unternehmen wie Accenture und Capgemini gestützt, die ebenfalls Wachstum im Finanzdienstleistungsgeschäft beziehungsweise Investitionen in technische Modernisierung melden.
Für 2029 hält GFT an seinem Ziel einer bereinigten EBIT-Marge von rund 9,5 Prozent fest. Das bisherige absolute Umsatzziel für dieses Jahr wurde durch ein qualitatives Wachstumsziel ersetzt.
Fazit
GFT verbindet ein starkes drittes Quartal mit einer angehobenen Jahresprognose, während der Aktienkurs am Freitag deutlich nachgibt und die Analysten bei ihren Bewertungen auseinanderliegen. Für Anleger stehen damit das operative Wachstum, die vorsichtige Quartalsimplikation der Prognose und die unterschiedlichen Kursziele nebeneinander. Die nächsten Ergebnisse werden zeigen, ob der Konzern die Dynamik halten und die Erwartungen weiter erfüllen kann.
Die Meldung wurde am 12. November veröffentlicht; die maßgebliche Schwelle wurde bereits am 6. November erreicht. BlackRock weist nun 5,12 Prozent der Stimmrechte aus Aktien und weitere 0,71 Prozent über Finanzinstrumente aus. Zuvor waren es insgesamt 5,64 Prozent. Die Veränderung beruht laut der von Dow Jones verbreiteten EQS-Mitteilung auf dem Erwerb beziehungsweise der Veräußerung von Aktien mit Stimmrechten.
Aktienposition und Instrumente im Überblick
Auf Aktien entfallen insgesamt 12.806.159 Stimmrechte beziehungsweise 5,12 Prozent. Hinzu kommen Instrumente mit zusammen 0,71 Prozent: darunter 0,32 Prozent aus verliehenen Wertpapieren mit Rückrufrecht und 0,38 Prozent aus Differenzkontrakten mit Barausgleich. BlackRock hält die Position über mehrere kontrollierte Gesellschaften. Die Meldung führt diese Beteiligungskette auf, nennt für die einzelnen Gesellschaften aber keine separaten Prozentwerte.
Die Aktie notierte bei 28,28 Euro und damit 1,91 Prozent über dem Vortagesschluss von 27,75 Euro. Die Bekanntgabe der Zalando Beteiligung macht die erhöhte Stimmrechtsposition transparent; aus der Mitteilung geht jedoch keine Erklärung für die Kursbewegung hervor.
BlackRock hat seine gemeldete Gesamtposition bei Zalando auf 5,83 Prozent erhöht und damit eine wichtige Stimmrechtsschwelle überschritten. Für Anleger schafft die Pflichtmitteilung Transparenz über Aktien und Finanzinstrumente, belegt aber für sich genommen weder einen strategischen Einfluss noch eine bestimmte Einschätzung des Unternehmens. Die weitere Entwicklung der gemeldeten Position bleibt ein wichtiger Punkt, den Aktionäre anhand künftiger Mitteilungen aufmerksam verfolgen können.
Im dritten Geschäftsquartal 2026 erzielte Wacker Neuson SE einen Umsatz von 589,7 Millionen Euro, nach 550,3 Millionen Euro im Vorjahresquartal. Das entspricht einem Plus von 7,2 Prozent. Das EBIT erhöhte sich um 10,4 Prozent auf 45,6 Millionen Euro; die EBIT-Marge verbesserte sich von 7,5 auf 7,7 Prozent. Der Periodenüberschuss betrug 29,0 Millionen Euro nach 26,7 Millionen Euro. Der ausgewiesene Gewinn je Aktie lag bei 0,43 Euro, verglichen mit 0,39 Euro ein Jahr zuvor. Ein bereinigter Gewinn je Aktie wird in der Mitteilung nicht ausgewiesen. Die Einordnung nennt 0,42 Euro als Analystenschätzung; da sie nicht als bereinigter Wert ausgewiesen ist, lässt sich daraus kein belastbarer Vergleich mit dem berichteten Quartalswert ableiten.
Auch der Neunmonatszeitraum zeigt Wachstum: Der Umsatz erreichte 1.846,2 Millionen Euro, ein Anstieg um 13,6 Prozent gegenüber 1.625,2 Millionen Euro. Die EBIT-Marge lag mit 8,1 Prozent um 2,1 Prozentpunkte über dem Vorjahreswert. Diese Entwicklung steht neben einer schwächeren Quartalsdynamik: Jefferies-Analyst Martin Comtesse verwies darauf, dass der Umsatz gegenüber dem Vorquartal um ein gutes Zehntel zurückgegangen sei. Die Unternehmensmitteilung hebt dagegen den Anstieg zum Vorjahresquartal hervor. Beide Angaben beziehen sich auf unterschiedliche Vergleichszeiträume.
Warum geriet die Aktie unter Druck?
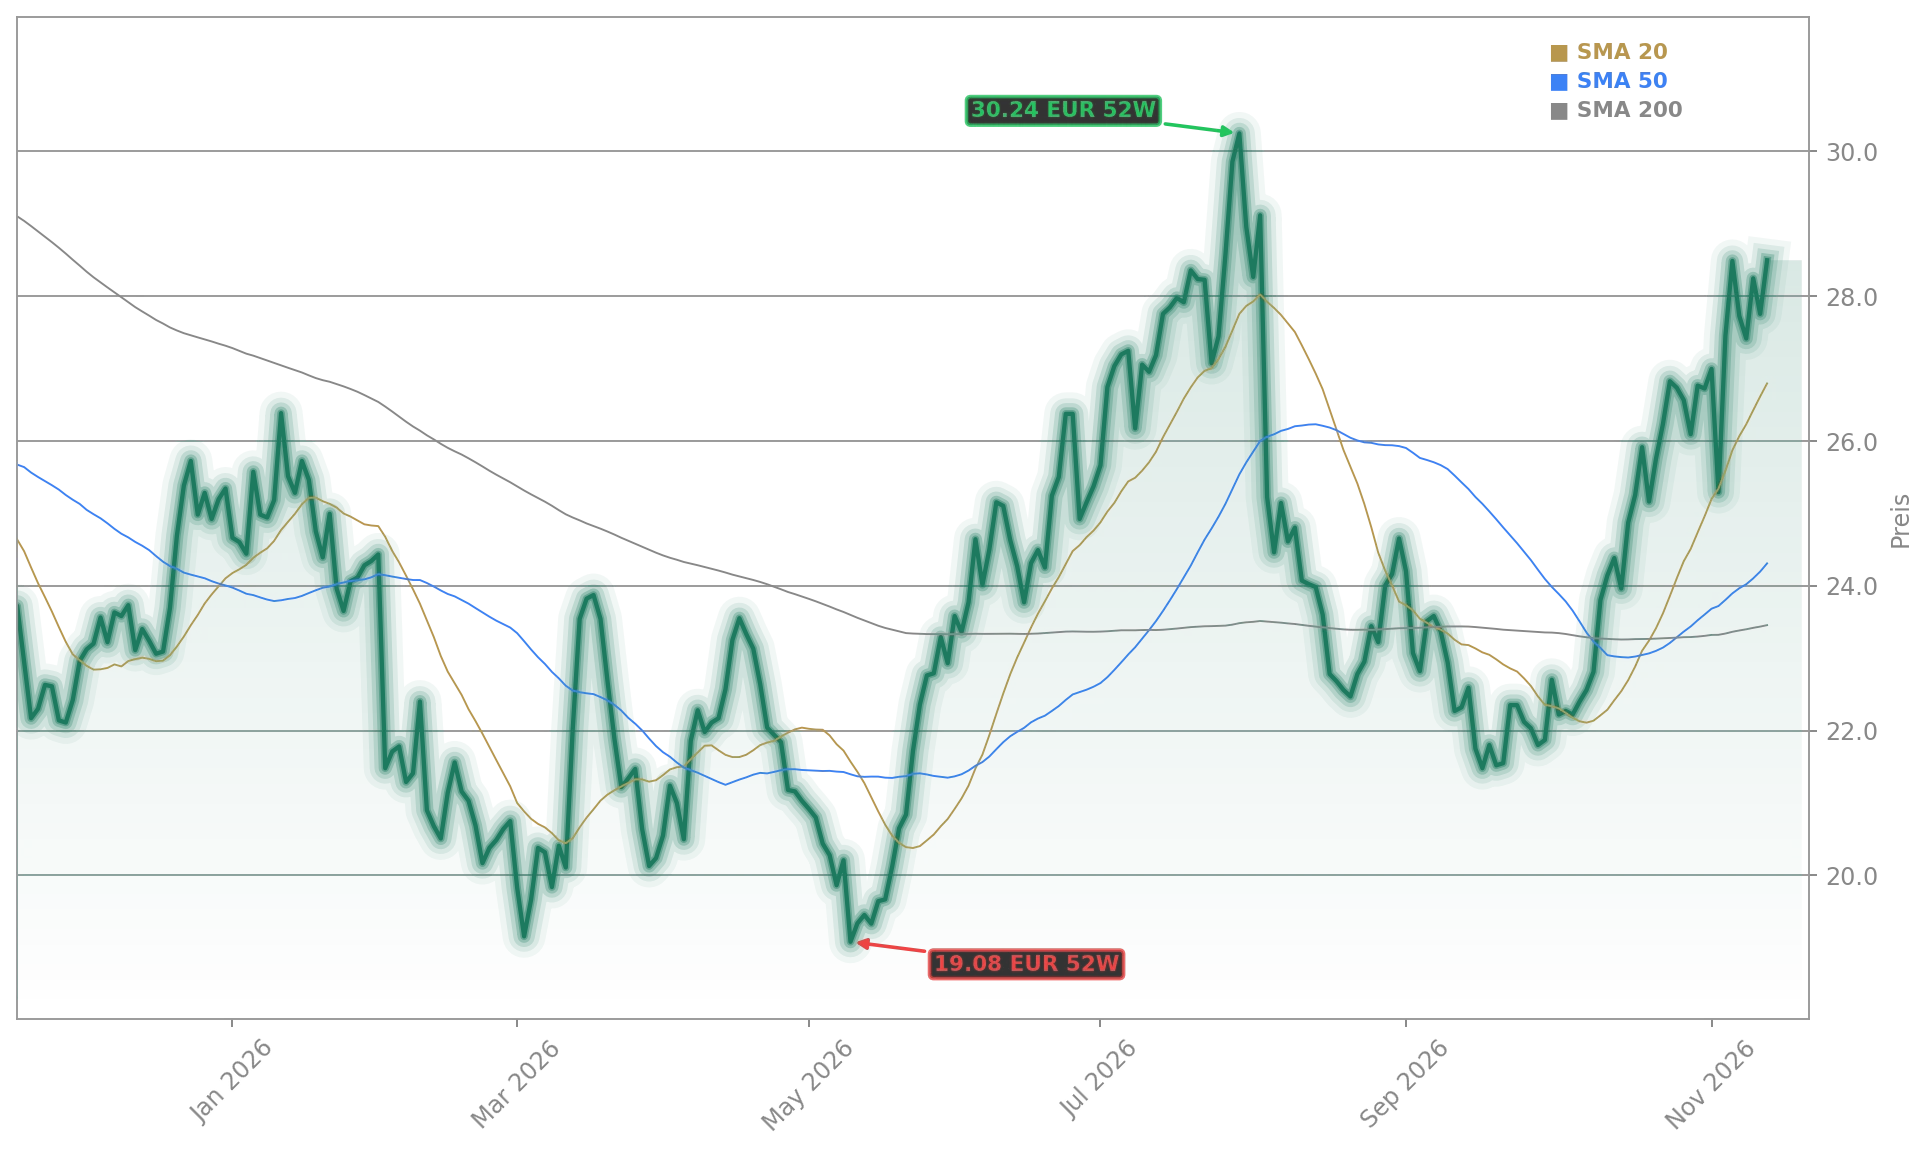
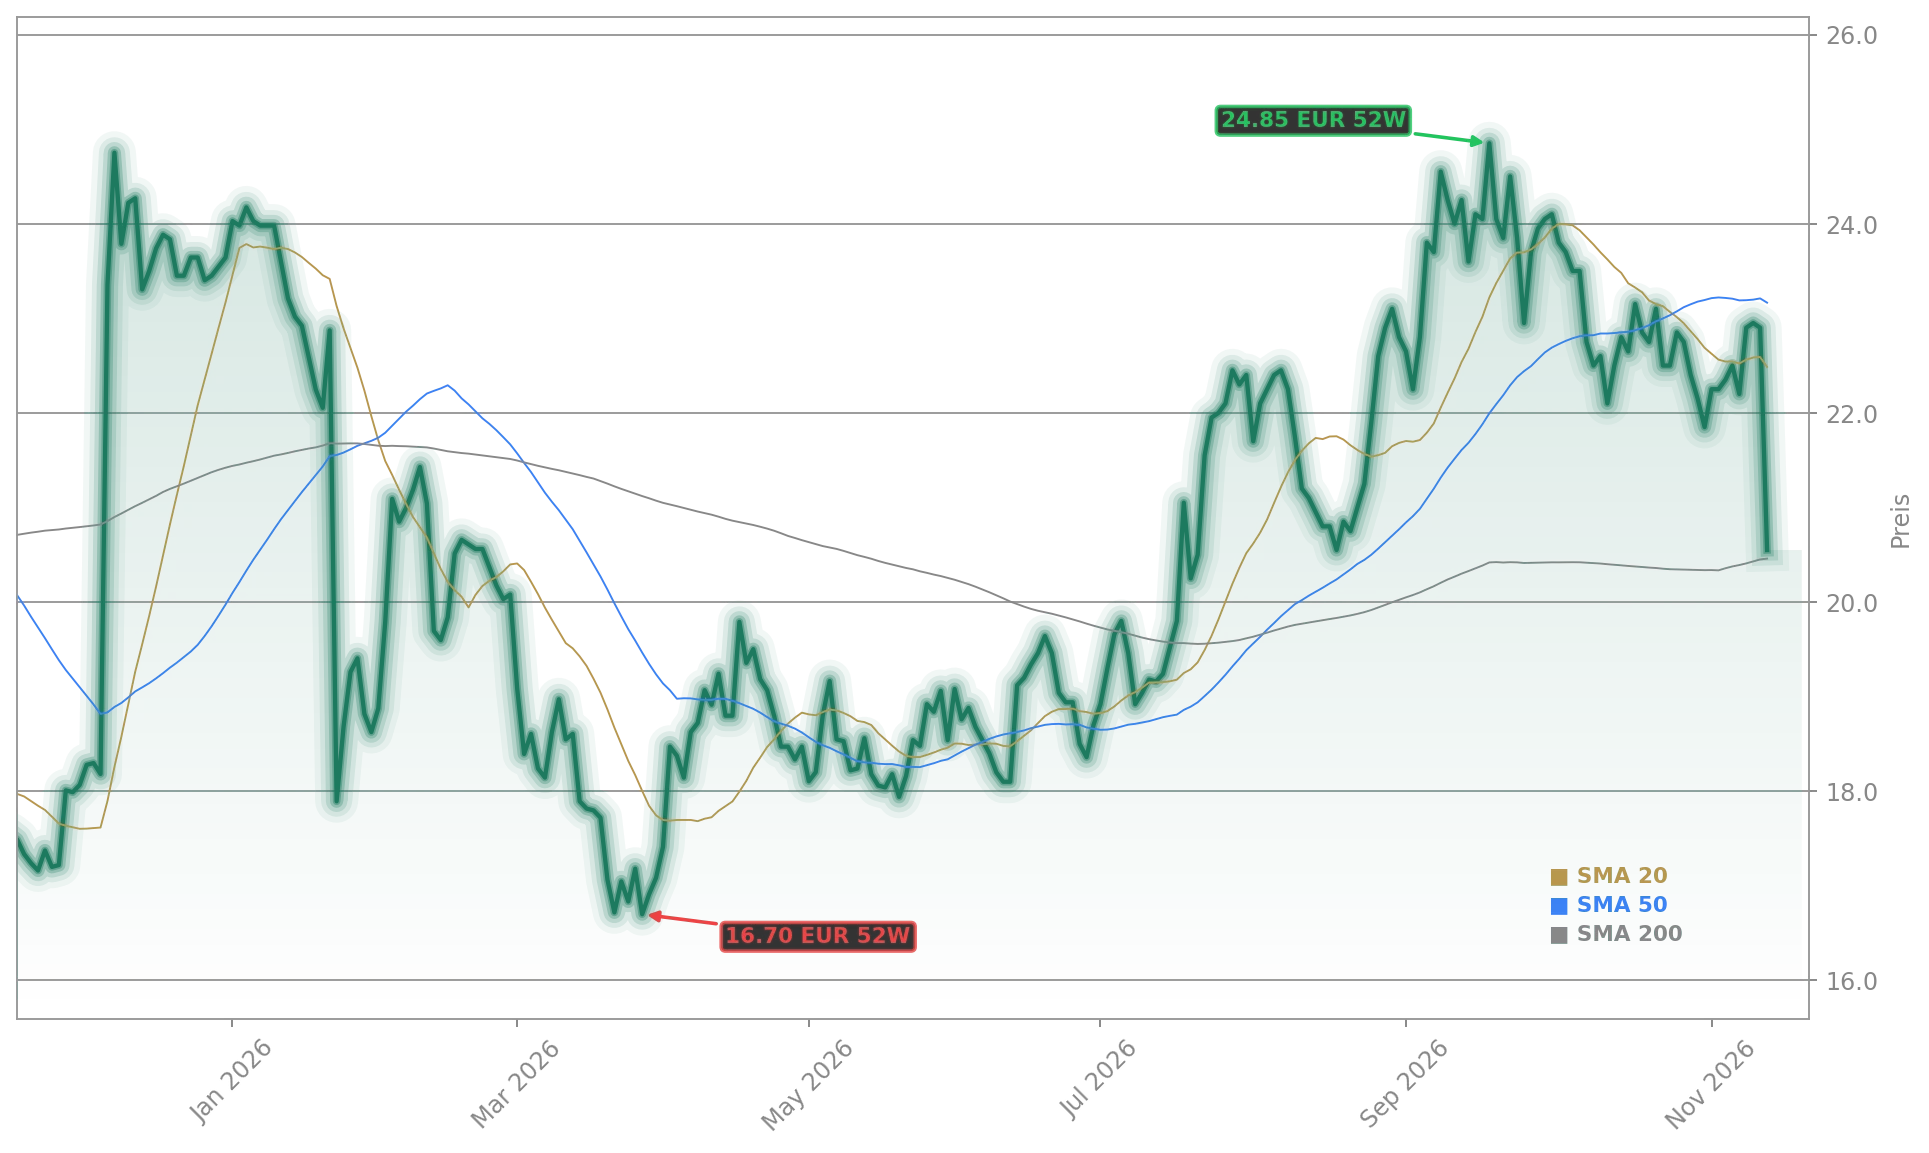
Die Aktie fiel im Tagesverlauf auf 20,50 Euro, gegenüber dem Vortagesschluss von 22,90 Euro. Der Rückgang von 10,48 Prozent fällt mit der nach unten eingeengten Margenprognose zusammen. Die Mitteilung führt die Anpassung auf ein insgesamt verhaltenes Marktumfeld und positive wie negative Einmaleffekte im dritten Quartal zurück. Im Quartal wurden Kostenoptimierungsaufwendungen durch Erstattungen von US-Zöllen kompensiert. Die Zahlen zeigen damit zwar höhere Erlöse und eine bessere Marge als im Vorjahresquartal, zugleich blieb das Ergebnis von Sondereffekten beeinflusst.
Was gilt für den Jahresausblick?
Für 2026 erwartet der Vorstand weiterhin einen Konzernumsatz zwischen 2,3 und 2,4 Milliarden Euro. Die Prognosespanne für die EBIT-Marge wurde auf 7,0 bis 7,5 Prozent reduziert; zuvor hatte die Obergrenze bei 8,0 Prozent gelegen. Die Unternehmensmitteilung beziffert die Anpassung des Mittelpunktes auf 25 Basispunkte. Die Investitionen sollen rund 70 Millionen Euro betragen, nachdem zuvor 70 bis 90 Millionen Euro vorgesehen waren. Für das Jahresende rechnet das Unternehmen weiterhin mit einer Nettoumlaufvermögensquote von weniger als 30 Prozent. Der Ausblick berücksichtigt die Geschäftsentwicklung der ersten neun Monate sowie die aktuellen Erwartungen für das vierte Quartal.
Für die operative Entwicklung sprechen mehrere Kennzahlen
Der freie Cashflow belief sich nach neun Monaten auf 127,0 Millionen Euro, nach 115,8 Millionen Euro im Vorjahreszeitraum.
Die Nettoumlaufvermögensquote lag Ende September bei 28,2 Prozent und damit unter dem strategischen Zielwert von 30 Prozent.
Der Umsatz im Segment Kompaktmaschinen wuchs in den ersten neun Monaten um 18,3 Prozent auf 1.069,0 Millionen Euro.
Marktumfeld und Prognoseanpassung bleiben Belastungsfaktoren
Die neue Margenobergrenze von 7,5 Prozent liegt unter dem bisherigen Wert von 8,0 Prozent.
Im dritten Quartal blieb die EBIT-Marge mit 7,7 Prozent nur 0,2 Prozentpunkte über dem Vorjahreswert.
Der Umsatz in der Region Asien-Pazifik sank in den ersten neun Monaten um 5,7 Prozent auf 31,6 Millionen Euro; im DACH-Raum blieb die Stimmung laut Unternehmen verhalten.
Jefferies beließ die Einstufung auf „Hold“ und das Kursziel bei 23,50 Euro. Comtesse schrieb, nach dem starken zweiten Quartal sei es im dritten weniger gut gelaufen; zugleich liege das Margenziel nun in der unteren Hälfte der bisherigen Spanne. Die Einschätzung passt zur Kursreaktion auf die reduzierte Obergrenze, während Umsatz und Neunmonatsmarge im Jahresvergleich zulegten.
Vorstandschef Karl Tragl beschrieb die Entwicklung als von anhaltender gesamtwirtschaftlicher und geopolitischer Unsicherheit geprägt. In der englischen Mitteilung sagte er: „The persistent macroeconomic and geopolitical uncertainty further leads to a differentiated market development“ (Die anhaltende gesamtwirtschaftliche und geopolitische Unsicherheit führt weiterhin zu einer differenzierten Marktentwicklung). Zugleich verwies er auf die verbesserte Profitabilität und die konsequente Umsetzung der operativen Pläne.
Fazit
Für Anleger stehen damit zwei Signale nebeneinander: Der Konzern wächst und erwirtschaftet mehr freien Cashflow, doch die vorsichtigere Margenprognose und die schwächere Entwicklung gegenüber dem Vorquartal erklären den Druck auf die Aktie. Als nächster unmittelbarer Termin ist der für den 12. November angesetzte Ergebnis-Call mit institutionellen Investoren und Analysten vorgesehen. Entscheidend wird sein, wie das Management dort die Einmaleffekte und die Erwartungen für das vierte Quartal erläutert.