Die Deutsche Bank stuft Symrise herab – doch das Kursziel bleibt unverändert. Was bedeutet diese widersprüchliche Einschätzung für Anleger?

Das Kursziel bleibt bei 103 Euro
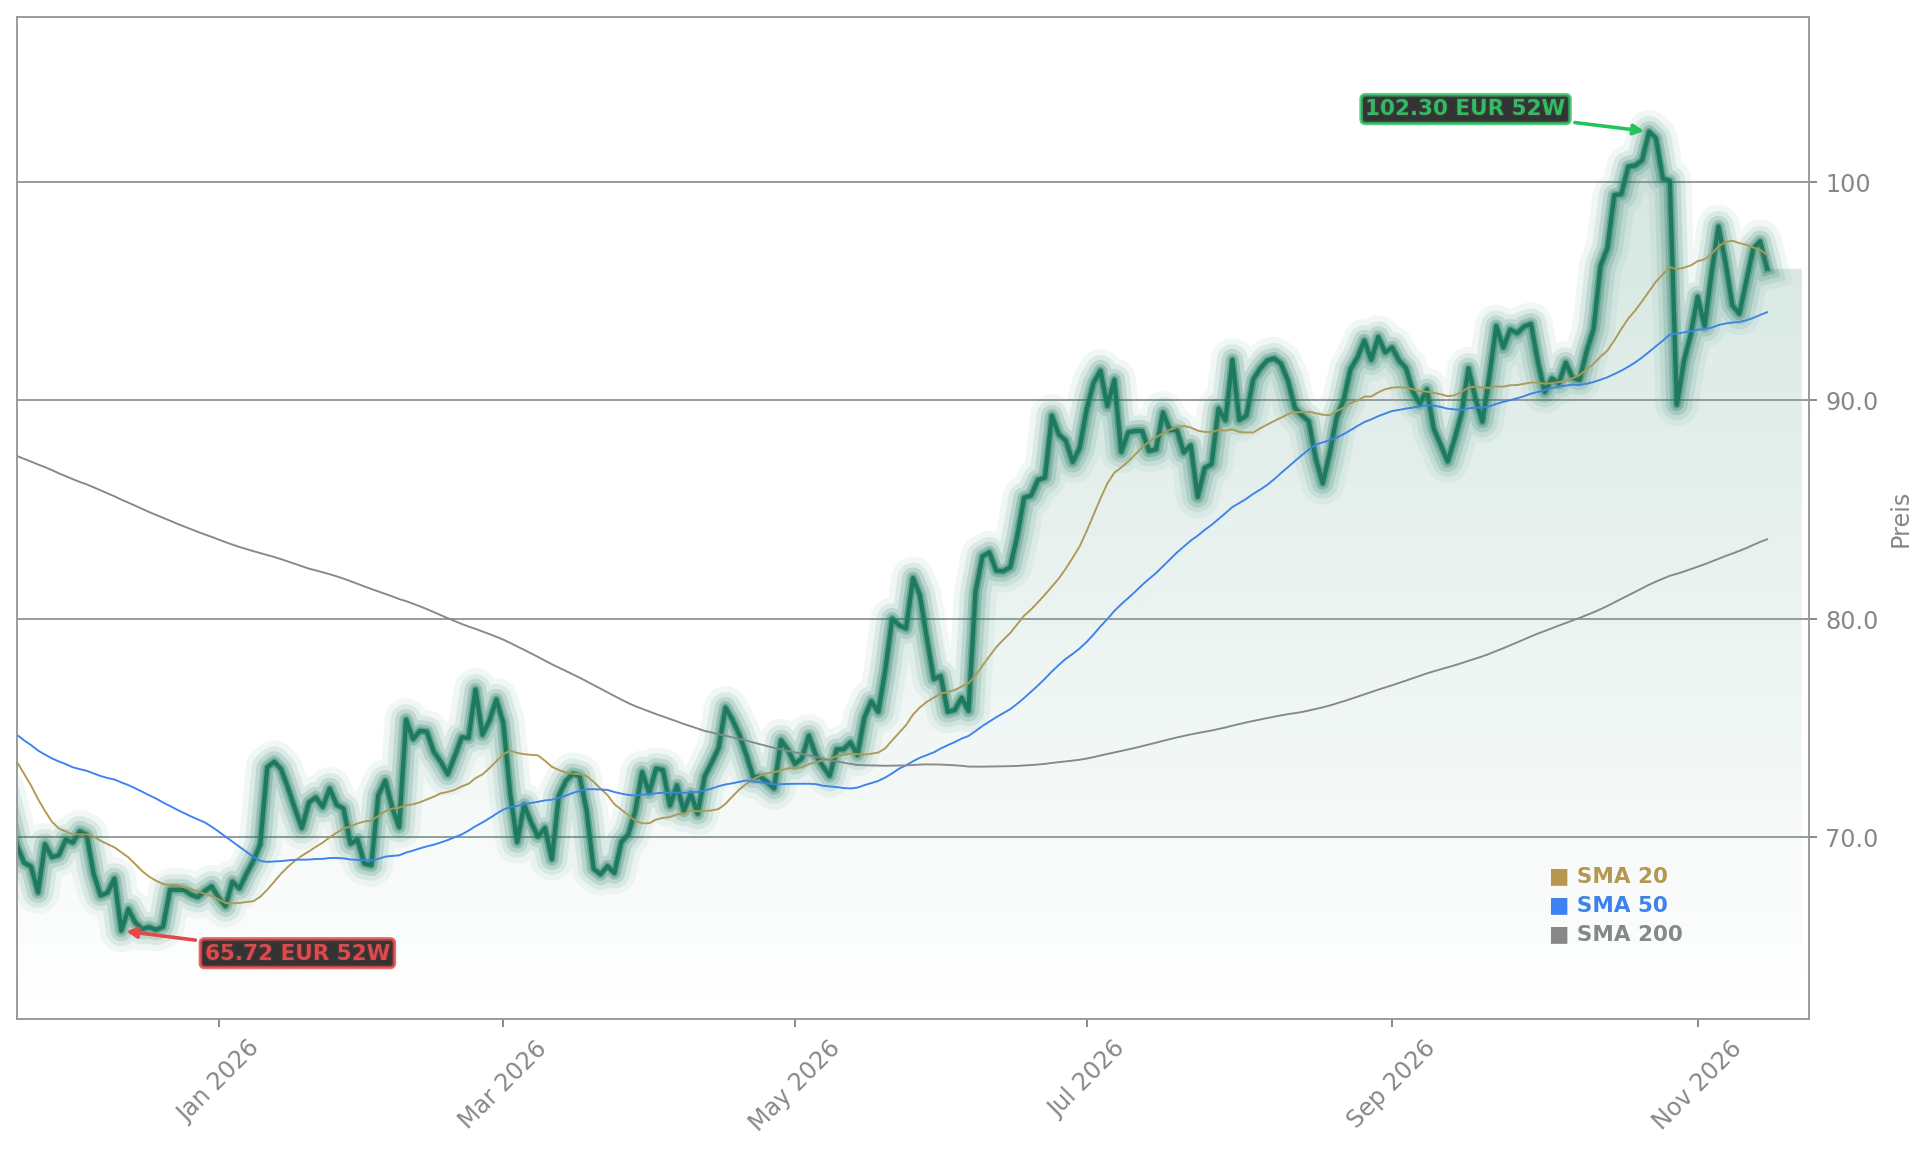
Die Deutsche Bank nimmt die Kaufempfehlung zurück, hält aber an ihrem Kursziel fest. Dieses liegt über dem aktuellen Kurs. Die Aktie hatte am Montag zeitweise stärker nachgegeben: Um 12:10 Uhr lag sie laut Aktiencheck.de bei 95,46 Euro, 1,87 Prozent unter dem Freitagsschluss. Die späteren Kursdaten weisen einen Schlussstand von 96,22 Euro aus.
Die Einschätzung stammt von Analystin Virginie Boucher-Ferte. In ihrem Ausblick auf 2027 für europäische Zutatenhersteller schrieb sie, Wachstum stehe wieder auf dem Menüplan, Anleger sollten ihre Investments aber mit Bedacht auswählen. Laut dpa-AFX Analyser waren die Gewinnerwartungen für die Branche im zweiten Quartal erstmals seit 15 Monaten wieder gestiegen.
Warum reagiert die Aktie auf die neue Einstufung?
Die Neubewertung folgt auf eine Erholung, die die Aktie zuletzt wieder in Richtung 100 Euro geführt hatte. Aktiencheck.de ordnete die Abstufung in diesen Zusammenhang ein; eine ausführliche Begründung der Deutschen Bank zur einzelnen Aktie lag dort nicht vor. Der unveränderte Zielwert von 103 Euro signalisiert, dass die Bank ihr Kursziel nicht angepasst, ihre Empfehlung aber dennoch auf „Hold“ zurückgenommen hat.
Das dritte Quartal brachte Wachstum, der Ausblick bleibt ein Thema
Am 28. Oktober meldete Symrise für das dritte Quartal einen Umsatz von 1,31 Milliarden Euro, gegenüber 1,222 Milliarden Euro im Vorjahreszeitraum. Das organische Wachstum von 5,3 Prozent lag über den von Aktiencheck.de genannten Analystenerwartungen von 5,0 Prozent. Für das Gesamtjahr bestätigte der Konzern seine Prognose eines organischen Wachstums von 2 bis 4 Prozent; bei der bereinigten EBITDA-Marge stellte er sich auf die untere Hälfte des Zielkorridors ein.
Damit stehen solides Quartalswachstum und ein vorsichtigerer Blick auf die weitere Entwicklung nebeneinander. Für Anleger sind neben der neuen neutralen Empfehlung der Deutschen Bank auch die bestätigte Jahresprognose und die Margenerwartung wichtige Orientierungspunkte.
Quartalswachstum und Margenausblick prägten den Kurs
Der Rückblick auf die jüngsten Zahlen ordnet die heutige Analystenentscheidung ein: Im Beitrag zum starken Q3-Wachstum und dem dämpfenden Margenausblick bei Symrise steht die Reaktion auf die Prognose im Mittelpunkt. Eine andere Analystenentscheidung aus dem Sektor beleuchtet der Bericht zur JPMorgan-Hochstufung von Hensoldt.
Symrise wächst im Quartal, doch die Deutsche Bank hat ihre Empfehlung von „Buy“ auf „Hold“ gesenkt und das Kursziel bei 103 Euro belassen. Für Anleger bedeutet das, die neutrale Einschätzung zusammen mit der bestätigten Jahresprognose und dem vorsichtigen Margenausblick abzuwägen, statt die Empfehlung isoliert zu betrachten. Die nächsten Unternehmenszahlen werden zeigen, ob das Wachstum anhält und sich die Margenerwartungen verbessern; Anleger können diese Entwicklung gezielt verfolgen.